Domain sonderbilanzen.de kaufen?
Wir ziehen mit dem Projekt
sonderbilanzen.de um.
Sind Sie am Kauf der Domain
sonderbilanzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderbilanzen.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **


Ähnliche Suchbegriffe für Schering
Top-Angebote
Produkte zum Begriff Schering:
-
Warum Kapitalflussrechnung?
Die Kapitalflussrechnung ist ein wichtiges Instrument der Finanzanalyse, da sie Informationen über die tatsächlichen Ein- und Auszahlungen eines Unternehmens liefert. Sie ermöglicht es, die Liquidität und Finanzlage eines Unternehmens genauer zu beurteilen und Rückschlüsse auf die zukünftige Zahlungsfähigkeit zu ziehen. Durch die Kapitalflussrechnung können Investoren und Gläubiger besser einschätzen, ob ein Unternehmen in der Lage ist, seine finanziellen Verpflichtungen zu erfüllen. Zudem bietet die Kapitalflussrechnung eine Ergänzung zur Gewinn- und Verlustrechnung sowie zur Bilanz, da sie Informationen über die Veränderungen des Finanzmittelbestands liefert. Insgesamt ist die Kapitalflussrechnung daher ein unverzichtbares Instrument für eine ganzheitliche Finanzanalyse. **
-
Was sind die wichtigsten Kennzahlen und Methoden zur Durchführung einer fundierten Bilanzanalyse in den Bereichen Finanzen, Rechnungswesen und Unternehmensführung?
Die wichtigsten Kennzahlen zur Bilanzanalyse sind beispielsweise die Eigenkapitalquote, die Verschuldungsquote, die Liquiditätsgrade und die Rentabilitätskennzahlen. Diese Kennzahlen geben Aufschluss über die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität eines Unternehmens. Zur Durchführung einer fundierten Bilanzanalyse werden verschiedene Methoden wie die Horizontalanalyse, die Vertikalanalyse und die Kennzahlenanalyse angewendet. Diese Methoden ermöglichen es, die Entwicklung und Struktur der Bilanz sowie die finanzielle Leistungsfähigkeit des Unternehmens zu analysieren. Eine fundierte Bilanzanalyse ist für die Unternehmensführung entscheidend, um die finanzielle Situation des Unternehmens zu verstehen, Risiken zu identifizieren und fundierte Entscheidungen zu **
-
Was sagt die Kapitalflussrechnung aus?
Die Kapitalflussrechnung gibt Auskunft über die Veränderungen des Finanzmittelflusses eines Unternehmens innerhalb eines bestimmten Zeitraums. Sie zeigt, woher das Unternehmen Geld erhalten hat und wofür es ausgegeben wurde. Dadurch ermöglicht sie eine Analyse der Liquidität und der Finanzierungstätigkeiten des Unternehmens. Die Kapitalflussrechnung ist ein wichtiger Bestandteil der Finanzberichterstattung und bietet Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Gesundheit und Stabilität des Unternehmens. Durch die Analyse der Kapitalflussrechnung können auch zukünftige Zahlungsfähigkeit und Finanzierungsbedarf besser eingeschätzt werden. **
-
Was ist Bilanzanalyse?
Die Bilanzanalyse ist eine Methode, um die finanzielle Gesundheit eines Unternehmens zu bewerten. Sie beinhaltet die Untersuchung der Bilanz, der Gewinn- und Verlustrechnung sowie weiterer Finanzberichte, um die Liquidität, Rentabilität und finanzielle Stabilität des Unternehmens zu beurteilen. Durch die Bilanzanalyse können Investoren, Gläubiger und Manager wichtige Erkenntnisse über die finanzielle Leistungsfähigkeit eines Unternehmens gewinnen und fundierte Entscheidungen treffen. Dabei werden Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Umsatzrendite analysiert, um die finanzielle Situation des Unternehmens zu bewerten. **

Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten und welche Bedeutung haben sie für die Bilanzierung und Bewertung des Unternehmens?
Im Jahresabschluss eines Unternehmens sind die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Diese Bestandteile geben einen Überblick über die finanzielle Lage und die Geschäftstätigkeit des Unternehmens. Sie dienen der Bilanzierung und Bewertung des Unternehmens, um Investoren, Gläubiger und andere Interessengruppen über die wirtschaftliche Situation zu informieren. **
Wer hat eine Kapitalflussrechnung zu erstellen?
Wer hat eine Kapitalflussrechnung zu erstellen? Die Kapitalflussrechnung wird in erster Linie von Unternehmen erstellt, um einen Überblick über die Ein- und Auszahlungen von liquiden Mitteln zu erhalten. Sie dient dazu, die Finanzlage des Unternehmens transparent darzustellen und Investoren, Gläubigern und anderen Stakeholdern wichtige Informationen über die Liquidität zur Verfügung zu stellen. Die Erstellung einer Kapitalflussrechnung ist in vielen Ländern gesetzlich vorgeschrieben und gehört zu den Pflichtbestandteilen des Jahresabschlusses. Unternehmen sollten daher sicherstellen, dass die Kapitalflussrechnung korrekt und vollständig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu dokumentieren. **
Top-Angebote
Produkte zum Begriff Schering:
-
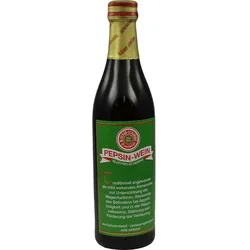
Blücher-Schering GmbH & Co. KG Pepsinwein Blücher Schering 00788962Wirkstoffe / Inhaltsstoffe / Zutaten10 mg Pepsin (vom Schwein)Süßwein, südlich Hilfstoff (+)Ethanol Hilfstoff (+) Pepsinwein Blücher Schering können in Ihrer Versandapotheke apodiscounter erworben werden.9,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
-
Warum Kapitalflussrechnung?
Die Kapitalflussrechnung ist ein wichtiges Instrument der Finanzanalyse, da sie Informationen über die tatsächlichen Ein- und Auszahlungen eines Unternehmens liefert. Sie ermöglicht es, die Liquidität und Finanzlage eines Unternehmens genauer zu beurteilen und Rückschlüsse auf die zukünftige Zahlungsfähigkeit zu ziehen. Durch die Kapitalflussrechnung können Investoren und Gläubiger besser einschätzen, ob ein Unternehmen in der Lage ist, seine finanziellen Verpflichtungen zu erfüllen. Zudem bietet die Kapitalflussrechnung eine Ergänzung zur Gewinn- und Verlustrechnung sowie zur Bilanz, da sie Informationen über die Veränderungen des Finanzmittelbestands liefert. Insgesamt ist die Kapitalflussrechnung daher ein unverzichtbares Instrument für eine ganzheitliche Finanzanalyse. **
-
Was sind die wichtigsten Kennzahlen und Methoden zur Durchführung einer fundierten Bilanzanalyse in den Bereichen Finanzen, Rechnungswesen und Unternehmensführung?
Die wichtigsten Kennzahlen zur Bilanzanalyse sind beispielsweise die Eigenkapitalquote, die Verschuldungsquote, die Liquiditätsgrade und die Rentabilitätskennzahlen. Diese Kennzahlen geben Aufschluss über die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität eines Unternehmens. Zur Durchführung einer fundierten Bilanzanalyse werden verschiedene Methoden wie die Horizontalanalyse, die Vertikalanalyse und die Kennzahlenanalyse angewendet. Diese Methoden ermöglichen es, die Entwicklung und Struktur der Bilanz sowie die finanzielle Leistungsfähigkeit des Unternehmens zu analysieren. Eine fundierte Bilanzanalyse ist für die Unternehmensführung entscheidend, um die finanzielle Situation des Unternehmens zu verstehen, Risiken zu identifizieren und fundierte Entscheidungen zu **
Ähnliche Suchbegriffe für Schering
-
Pepsinwein Bluecher Schering 350 MLWichtige Hinweise (Pflichtangaben): Pepsin-Wein "Blücher-Schering". Anwendungsgebiete: Traditionell angewendet als mild wirkendes Arzneimittel zur Unterstützung der Magenfunktion. Warnhinweis: Enthält 16 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Pepsin-Wein "Blücher-Schering" Wirkstoff: 0,20 g Pepsin Pulver vom Schwein (entspr. mind. 120 Ph.Eur. E) in 100 ml Flüssigkeit Traditionelles Arzneimittel Liebe Patientin, lieber Patient Bitte lesen Sie folgende Gebrauchsinformation aufmerksam, weil sie wichtige Informationen darüber enthält, was Sie bei der Anwendung dieses Arzneimittels beachten sollen. Wenden Sie sich bei Fragen bitte an Ihrem Arzt oder Apotheker. Anwendungsgebiete: Traditionell angewendet als mild wirkendes Arzneimittel zur Unterstützung der Magenfunktion. Bei Auftreten von Krankheitszeichen, insbesondere bei Magenbeschwerden, die länger andauern oder periodisch wiederkehren, sollte ein Arzt aufgesucht werden. Gegenanzeigen: Pepsin-Wein "Blücher-Schering" darf nicht eingenommen werden bei bekannter Überempfindlichkeit gegen Zubereitungen aus Pepsin oder einen der sonstigen Bestandteile. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Dieses Arzneimittel enthält 16 Vol.-% Alkohol. Bei Beachtung der Dosieranleitung werden bei jeder Einnahme (20 ml) bis zu 2,5 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern, Hirngeschädigten, Schwangeren und Kindern. Die Wirkung anderer Arzneimittel kann beeinträchtigt oder verstärkt werden. Schwangerschaft und Stillzeit/Kinder: Da keine ausreichenden Untersuchungen vorliegen, soll Pepsin-Wein "Blücher-Schering" bei Schwangeren, während der Stillzeit und bei Kindern unter 12 Jahren nicht angewendet werden. Wechselwirkungen mit anderen Mitteln: Wechselwirkungen sind im angegebenen Dosisbereich nicht bekannt. Verkehrstüchtigkeit und das Bedienen von Maschinen: Im Straßenverkehr und beim Bedienen von Maschinen kann durch die Einnahme von Pepsin-Wein "Blücher-Schering" das Reaktionsvermögen beeinträchtigt werden. Dosierungsanleitung, Art und Dauer der Anwendung: Nehmen Sie Pepsin-Wein "Blücher-Schering" immer genau nach der Anweisung in dieser Gebrauchsinformation ein. Soweit nicht anders verordnet: Zu jeder Mahlzeit nehmen Erwachsene und Kinder ab 12 Jahren 1 geeichtes Likörglas (20 ml) ein. Die Anwendungsdauer ist prinzipiell nicht begrenzt, beachten Sie bitte die Hinweise unter "Anwendungsgebiete". Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von Pepsin-Wein "Blücher-Schering" zu stark oder zu schwach ist. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. Nebenwirkungen: Nebenwirkungen sind im vorgeschriebenen Dosierungsbereich nicht bekannt. Bitte setzen Sie beim Auftreten von Nebenwirkungen das Präparat ab und informieren Sie Ihren Arzt oder Apotheker. Hinweise zur Aufbewahrung und Haltbarkeit: Sie dürfen das Arzneimittel nach dem auf dem Etikett angegebenen Verfalldatum nicht mehr verwenden. Arzneimittel für Kinder unzugänglich aufbewahren. Nicht über 25oC lagern. Die Haltbarkeit nach Anbruch beträgt 6 Wochen. Zusammensetzung: 100 ml (entsprechend 102,5 g) Flüssigkeit enthalten: Wirkstoff: 0,20 g Pepsin Pulver vom Schwein, Protease mind. 0,6 Ph.Eur. E/mg. Sonstige Bestandteile: Likörwein, Tinktur (1:5) aus Pomeranzenschalen (Auszugsmittel: Ethanol 70% (V/V)). Hinweis: 100 ml enthalten 510 kJ = 122 kcal, 8,20 g KH = 0,68 BE. Darreichungsform und Inhalt: Originalpackung mit 350 und 700 ml Flüssigkeit. Pharmazeutischer Unternehmer und Hersteller: Blücher-Schering GmbH & Co. KG Fabrik chem.-pharmaz. Präparate Rademacherstraße 2 23556 Lübeck Diese Gebrauchsinformation wurde zuletzt überarbeitet im April 2009. Quelle: Angaben der Packungsbeilage Stand: 10/20197,53 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt die Kapitalflussrechnung aus?
Die Kapitalflussrechnung gibt Auskunft über die Veränderungen des Finanzmittelflusses eines Unternehmens innerhalb eines bestimmten Zeitraums. Sie zeigt, woher das Unternehmen Geld erhalten hat und wofür es ausgegeben wurde. Dadurch ermöglicht sie eine Analyse der Liquidität und der Finanzierungstätigkeiten des Unternehmens. Die Kapitalflussrechnung ist ein wichtiger Bestandteil der Finanzberichterstattung und bietet Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Gesundheit und Stabilität des Unternehmens. Durch die Analyse der Kapitalflussrechnung können auch zukünftige Zahlungsfähigkeit und Finanzierungsbedarf besser eingeschätzt werden. **
-
Was ist Bilanzanalyse?
Die Bilanzanalyse ist eine Methode, um die finanzielle Gesundheit eines Unternehmens zu bewerten. Sie beinhaltet die Untersuchung der Bilanz, der Gewinn- und Verlustrechnung sowie weiterer Finanzberichte, um die Liquidität, Rentabilität und finanzielle Stabilität des Unternehmens zu beurteilen. Durch die Bilanzanalyse können Investoren, Gläubiger und Manager wichtige Erkenntnisse über die finanzielle Leistungsfähigkeit eines Unternehmens gewinnen und fundierte Entscheidungen treffen. Dabei werden Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Umsatzrendite analysiert, um die finanzielle Situation des Unternehmens zu bewerten. **
-
Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten und welche Bedeutung haben sie für die Bilanzierung und Bewertung des Unternehmens?
Im Jahresabschluss eines Unternehmens sind die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Diese Bestandteile geben einen Überblick über die finanzielle Lage und die Geschäftstätigkeit des Unternehmens. Sie dienen der Bilanzierung und Bewertung des Unternehmens, um Investoren, Gläubiger und andere Interessengruppen über die wirtschaftliche Situation zu informieren. **
-
Wer hat eine Kapitalflussrechnung zu erstellen?
Wer hat eine Kapitalflussrechnung zu erstellen? Die Kapitalflussrechnung wird in erster Linie von Unternehmen erstellt, um einen Überblick über die Ein- und Auszahlungen von liquiden Mitteln zu erhalten. Sie dient dazu, die Finanzlage des Unternehmens transparent darzustellen und Investoren, Gläubigern und anderen Stakeholdern wichtige Informationen über die Liquidität zur Verfügung zu stellen. Die Erstellung einer Kapitalflussrechnung ist in vielen Ländern gesetzlich vorgeschrieben und gehört zu den Pflichtbestandteilen des Jahresabschlusses. Unternehmen sollten daher sicherstellen, dass die Kapitalflussrechnung korrekt und vollständig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu dokumentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.