Domain sonderbilanzen.de kaufen?
Wir ziehen mit dem Projekt
sonderbilanzen.de um.
Sind Sie am Kauf der Domain
sonderbilanzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderbilanzen.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
Ähnliche Suchbegriffe für Branchen
Top-Angebote
Produkte zum Begriff Branchen:
-
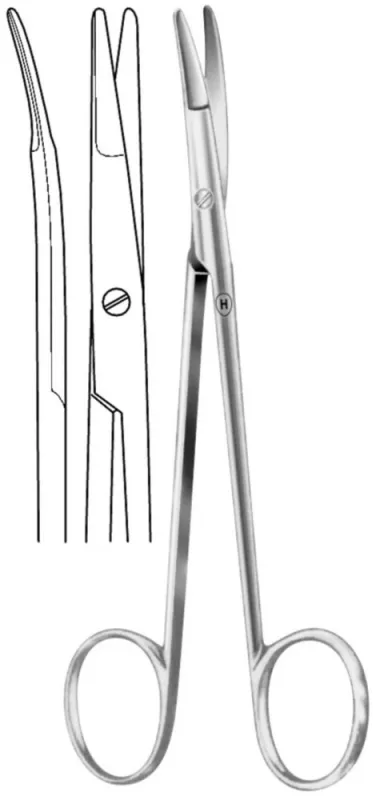
HEBU medical GmbH Präparierschere n.Ragnell, gebogen, abgeflachte Branchen ST/ST, 12,5 cm HB1918G1.product_page { max-width: 100%; } .pd_description { padding: 0 10px; } .product_page h2 { color: #37474F; margin-bottom: 16px; } .product_page h3 { color: #37474F; margin-top: 24px; margin-bottom: 12px; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-info-box { border-left: 4px solid #37474F; padding: 12px 16px; margin: 16px 0; background: #f9f9f9; } .cls-info-box ul { margin: 0; padding-left: 20px; list-style-type: disc; } .cls-info-box li { margin-bottom: 6px; } .cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; margin: 16px 0; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; color: #333; font-weight: 600; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; color: #444; } .cls-highlight { color: #37474F; font-weight: bold; } Präparierschere nach Ragnell gebogen, abgeflachte Blätter, 12,5 cm – HEBU medical GmbH Die Präparierschere nach Ragnell ist ein spezialisiertes Instrument für höchste Ansprüche bei der chirurgischen Gewebepräparation. Gefertigt aus erstklassigem, rostfreiem Instrumentenstahl, überzeugt sie durch hervorragende Verarbeitung und Langlebigkeit in echter Tuttlinger Qualität. Mit einer Länge von 12,5 cm und ihrer präzise gebogenen Form ermöglicht sie maximale Kontrolle in engen Operationsfeldern. Die Besonderheit liegt in den abgeflachten, stumpfen Blättern (ST/ST), die ein besonders gewebeschonendes Spreizen und Unterminieren ermöglichen, ohne empfindliche Strukturen zu verletzen. Benannt nach dem amerikanischen Chirurgen William Ragnell. Hergestellt von HEBU medical GmbH in Deutschland. Blattart: Gebogen, stumpf/stumpf mit abgeflachten Blättern – ideal für sichere Dissektion in beengtem Raum Bauform: Charakteristische Abflachung der Blätter zur besseren Führung und Sicht Länge: Ausgewogene 12,5 cm – universell einsetzbar für Standard-Präparationsarbeiten Material & Aufbereitung: Hochwertiger Edelstahl, elektropoliert, wiederverwendbar und autoklavierbar bis 134 °C Technische Daten Eigenschaft Wert Artikelnummer HB1918G1 Bezeichnung Präparierschere n.Ragnell, gebogen, abgeflachte Blätter ST/ST, 12,5 cm Blattart Gebogen, stumpf/stumpf, abgeflacht Material Hochwertiger, nichtrostender Chirurgiestahl Oberfläche Elektropoliert Aufbereitung Wiederverwendbar, Autoklavierbar (bis 134 °C) Hersteller HEBU medical GmbH Herstellungsland Deutschland Normen & Zertifikate MDR (EU 2017/745), ISO 13485:2021, CE Rückverfolgbarkeit Chargennummer, UDI-Code31,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Flanschspreizer, Cr45-stahlkonstruktion, Hydraulische Druckbetätigung, Ergonomischer Rutschfester Griff, Kompatibel Mit Verschiedenen Branchen, Modellergonomisches design : der isolierte, rutschfeste griff sorgt für einen komfortablen und sicheren halt, erhöht die benutzersicherheit und vermindert die ermüdung bei längerer anwendung. staubschutz : ausgestattet mit einer staubdichten abdeckung, um die sauberkeit zu gewährleisten und die lebensdauer des werkzeugs bei nichtgebrauch zu verlängern. vielseitige anwendung : ideal für eine vielzahl von aufgaben, einschließlich rohrleitungswartung, ventilwechsel und handhabung von industrieausrüstung. erhöhte stabilität : für betriebliche effizienz in verschiedenen umgebungen wie baustellen und kraftwerken konzipiert. benutzerfreundlich : der hydraulische druckmechanismus vereinfacht die bedienung und macht das gerät sowohl für fachleute als auch für heimwerker geeignet. Spezifikation: material: cr45 stahl, kunststoff abmessungen: flanschspreizer modell fyq30 hydraulikpumpe modell: cp180 öllagerkapazität: 180 ml arbeitsart: hydraulischer druck383,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GOTRAYS Kupferrohrschneider, 3–22 Mm, Mini-rohrschneider, Geeignet Für Rohrleitungen, Hvac Und Andere BranchenBeschreibung Schneidt Rohre mit einem Außendurchmesser von 3 bis 22 mm. Einfach zu bedienen: Drehen Sie das Rad, um die Schneidbacken über den Rohrdurchmesser hinaus zu öffnen, richten Sie das Rad an der Schnittlinie am Rohr aus, ziehen Sie das Rad fest, bis es fest sitzt, und drehen Sie dann das Werkzeug um indem Sie den Knopf nach einigen Umdrehungen festziehen. Ideal für den Einsatz in engen Räumen. Schnelle, präzise und saubere Schnitte.27,33 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Kapitalflussrechnung?
Die Kapitalflussrechnung ist ein wichtiges Instrument der Finanzanalyse, da sie Informationen über die tatsächlichen Ein- und Auszahlungen eines Unternehmens liefert. Sie ermöglicht es, die Liquidität und Finanzlage eines Unternehmens genauer zu beurteilen und Rückschlüsse auf die zukünftige Zahlungsfähigkeit zu ziehen. Durch die Kapitalflussrechnung können Investoren und Gläubiger besser einschätzen, ob ein Unternehmen in der Lage ist, seine finanziellen Verpflichtungen zu erfüllen. Zudem bietet die Kapitalflussrechnung eine Ergänzung zur Gewinn- und Verlustrechnung sowie zur Bilanz, da sie Informationen über die Veränderungen des Finanzmittelbestands liefert. Insgesamt ist die Kapitalflussrechnung daher ein unverzichtbares Instrument für eine ganzheitliche Finanzanalyse. **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen erheblichen Einfluss auf die finanzielle Berichterstattung haben. Die genaue Bilanzierung und Bewertung dieser immateriellen Vermögenswerte kann daher die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens in verschiedenen Branchen stark beeinflussen. **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine genaue Bilanzierung dazu beitragen, den tatsächlichen Wert des Unternehmens zu zeigen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte möglicherweise weniger bedeutend sind, kann eine genaue Bilanzierung dazu beitragen, die finanzielle Stabilität des Unternehmens zu demonstrieren. Eine genaue Bilanzierung von immateriellen Vermögenswerten kann auch die Investitionsentscheidungen von Anlegern und Gläubigern beeinflussen, da sie **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine aggressive Bilanzierung zu einer überhöhten Bewertung des Unternehmens führen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte weniger präsent sind, kann eine konservative Bilanzierung zu einer Unterschätzung des wahren Wertes des Unternehmens führen. Die Bilanzierung von immateriellen Vermögenswerten kann auch Auswirkungen auf die Bewertung von Unternehmen durch Investoren und Analysten haben, da sie die finanzielle Stabilität und den zukünftigen Erfolg des Unter **

Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie der Technologie oder der Pharmazie können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen, wie zum Beispiel im Einzelhandel, können immaterielle Vermögenswerte wie Marken und Kundenbeziehungen ebenfalls einen bedeutenden Einfluss auf die finanzielle Berichterstattung haben, jedoch in einem anderen Ausmaß als in technologieorientierten Branchen. Die Bilanzierung von immateriellen Vermögenswerten kann daher die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen auf unterschiedliche Weise beeinflussen, abh **
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bewertet und in der Bilanzierung berücksichtigt werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen signifikanten Einfluss auf die finanzielle Berichterstattung haben, da sie das Wachstumspotenzial und die Wettbewerbsfähigkeit des Unternehmens widerspiegeln. Die genaue Bilanzierung von immateriellen Vermögenswerten kann daher die **
Top-Angebote
Produkte zum Begriff Branchen:
-
HEBU medical GmbH Präparierschere n.Ragnell, gebogen, abgeflachte Branchen ST/ST, 12,5 cm HB1918G1.product_page { max-width: 100%; } .pd_description { padding: 0 10px; } .product_page h2 { color: #37474F; margin-bottom: 16px; } .product_page h3 { color: #37474F; margin-top: 24px; margin-bottom: 12px; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-info-box { border-left: 4px solid #37474F; padding: 12px 16px; margin: 16px 0; background: #f9f9f9; } .cls-info-box ul { margin: 0; padding-left: 20px; list-style-type: disc; } .cls-info-box li { margin-bottom: 6px; } .cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; margin: 16px 0; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; color: #333; font-weight: 600; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; color: #444; } .cls-highlight { color: #37474F; font-weight: bold; } Präparierschere nach Ragnell gebogen, abgeflachte Blätter, 12,5 cm – HEBU medical GmbH Die Präparierschere nach Ragnell ist ein spezialisiertes Instrument für höchste Ansprüche bei der chirurgischen Gewebepräparation. Gefertigt aus erstklassigem, rostfreiem Instrumentenstahl, überzeugt sie durch hervorragende Verarbeitung und Langlebigkeit in echter Tuttlinger Qualität. Mit einer Länge von 12,5 cm und ihrer präzise gebogenen Form ermöglicht sie maximale Kontrolle in engen Operationsfeldern. Die Besonderheit liegt in den abgeflachten, stumpfen Blättern (ST/ST), die ein besonders gewebeschonendes Spreizen und Unterminieren ermöglichen, ohne empfindliche Strukturen zu verletzen. Benannt nach dem amerikanischen Chirurgen William Ragnell. Hergestellt von HEBU medical GmbH in Deutschland. Blattart: Gebogen, stumpf/stumpf mit abgeflachten Blättern – ideal für sichere Dissektion in beengtem Raum Bauform: Charakteristische Abflachung der Blätter zur besseren Führung und Sicht Länge: Ausgewogene 12,5 cm – universell einsetzbar für Standard-Präparationsarbeiten Material & Aufbereitung: Hochwertiger Edelstahl, elektropoliert, wiederverwendbar und autoklavierbar bis 134 °C Technische Daten Eigenschaft Wert Artikelnummer HB1918G1 Bezeichnung Präparierschere n.Ragnell, gebogen, abgeflachte Blätter ST/ST, 12,5 cm Blattart Gebogen, stumpf/stumpf, abgeflacht Material Hochwertiger, nichtrostender Chirurgiestahl Oberfläche Elektropoliert Aufbereitung Wiederverwendbar, Autoklavierbar (bis 134 °C) Hersteller HEBU medical GmbH Herstellungsland Deutschland Normen & Zertifikate MDR (EU 2017/745), ISO 13485:2021, CE Rückverfolgbarkeit Chargennummer, UDI-Code31,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Flanschspreizer, Cr45-stahlkonstruktion, Hydraulische Druckbetätigung, Ergonomischer Rutschfester Griff, Kompatibel Mit Verschiedenen Branchen, Modellergonomisches design : der isolierte, rutschfeste griff sorgt für einen komfortablen und sicheren halt, erhöht die benutzersicherheit und vermindert die ermüdung bei längerer anwendung. staubschutz : ausgestattet mit einer staubdichten abdeckung, um die sauberkeit zu gewährleisten und die lebensdauer des werkzeugs bei nichtgebrauch zu verlängern. vielseitige anwendung : ideal für eine vielzahl von aufgaben, einschließlich rohrleitungswartung, ventilwechsel und handhabung von industrieausrüstung. erhöhte stabilität : für betriebliche effizienz in verschiedenen umgebungen wie baustellen und kraftwerken konzipiert. benutzerfreundlich : der hydraulische druckmechanismus vereinfacht die bedienung und macht das gerät sowohl für fachleute als auch für heimwerker geeignet. Spezifikation: material: cr45 stahl, kunststoff abmessungen: flanschspreizer modell fyq30 hydraulikpumpe modell: cp180 öllagerkapazität: 180 ml arbeitsart: hydraulischer druck383,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
-
Warum Kapitalflussrechnung?
Die Kapitalflussrechnung ist ein wichtiges Instrument der Finanzanalyse, da sie Informationen über die tatsächlichen Ein- und Auszahlungen eines Unternehmens liefert. Sie ermöglicht es, die Liquidität und Finanzlage eines Unternehmens genauer zu beurteilen und Rückschlüsse auf die zukünftige Zahlungsfähigkeit zu ziehen. Durch die Kapitalflussrechnung können Investoren und Gläubiger besser einschätzen, ob ein Unternehmen in der Lage ist, seine finanziellen Verpflichtungen zu erfüllen. Zudem bietet die Kapitalflussrechnung eine Ergänzung zur Gewinn- und Verlustrechnung sowie zur Bilanz, da sie Informationen über die Veränderungen des Finanzmittelbestands liefert. Insgesamt ist die Kapitalflussrechnung daher ein unverzichtbares Instrument für eine ganzheitliche Finanzanalyse. **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen erheblichen Einfluss auf die finanzielle Berichterstattung haben. Die genaue Bilanzierung und Bewertung dieser immateriellen Vermögenswerte kann daher die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens in verschiedenen Branchen stark beeinflussen. **
Ähnliche Suchbegriffe für Branchen
-
GOTRAYS Kupferrohrschneider, 3–22 Mm, Mini-rohrschneider, Geeignet Für Rohrleitungen, Hvac Und Andere BranchenBeschreibung Schneidt Rohre mit einem Außendurchmesser von 3 bis 22 mm. Einfach zu bedienen: Drehen Sie das Rad, um die Schneidbacken über den Rohrdurchmesser hinaus zu öffnen, richten Sie das Rad an der Schnittlinie am Rohr aus, ziehen Sie das Rad fest, bis es fest sitzt, und drehen Sie dann das Werkzeug um indem Sie den Knopf nach einigen Umdrehungen festziehen. Ideal für den Einsatz in engen Räumen. Schnelle, präzise und saubere Schnitte.27,33 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wengel, Torsten: BilanzanalyseBilanzanalyse , ¿¿Bilanzanalyse kompakt dargestellt Mit diesem Lehr- und Übungsbuch erarbeiten Sie sich selbständig die Techniken und Methoden der Bilanzanalyse. Anhand zahlreicher Kontrollfragen und Übungsaufgaben mit Lösungen vertiefen Sie Ihr Wissen, trainieren die praktische Anwendung und kontrollieren Ihren Lernfortschritt. Den Schwerpunkt des Buches bilden die finanz- und erfolgswirtschaftlichen Kennzahlen zur Analyse von Jahresabschlüssen. Beim Einzeljahresabschluss auf Grundlage des HGB geht es dabei vorrangig um "Klassiker" wie z. B. Rentabilität, operative und außerordentliche Ergebnisse, Eigenkapitalquoten, Verschuldungsgrade und Cashflows. Beim Thema kapitalmarktorientierte Konzernjahresabschlüsse lernen Sie international gebräuchliche Ansätze wie Pro-Forma-Kennzahlen (EBIT, EBITDA), Cashflow Return on Investment (CFRoI), Return on Capital Employed (RoCe) und Economic Value Added (EVA) kennen. Ausführlich erläutert werden zudem die Erkenntnismöglichkeiten, welche die Kapitalflussrechnung und Segmentberichterstattung bieten. Inhaltsverzeichnis: ¿1. Teil: Allgemeine Grundlagen, Methoden, Instrumente und Techniken der Analyse von Jahresabschlüssen 2. Teil: Traditionelle Kennzahlenanalyse des Einzeljahresabschlusses 3. Teil: Kapitalmarktorientierte Analyse von Konzernjahresabschlüssen 4. Teil: Statistische Verfahren zur Früherkennung von Insolvenzen: Die Diskriminanzanalyse Anhang: Übungen und Kontrollfragen, Lösungen zu den Übungen und Kontrollfragen, Kennziffern , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive., Erscheinungsjahr: 20230719, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wengel, Torsten, Edition: NED, Auflage: 23015, Auflage/Ausgabe: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive, Seitenzahl/Blattzahl: 253, Keyword: eLearning; Bilanzen; Online-Training; Lernprogramm; Lehrbuch; Bilanzierung; Jahresabschlussanalyse; Kennzahlenanalyse; Rechnungswesen; BWL-Studium; BWL; Studium; Einzelabschluss; Konzernabschluss, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Unternehmensfinanzierung~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 234, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 253 Blätter, Länge: 235, Breite: 170, Höhe: 14, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066076001 V14550-978-3-482-632- B0000066076002 V14550-978-3-482-632-2, Vorgänger: 2680485, Vorgänger EAN: 9783482632440 9783482632433 9783482632426 9783482632419 9783482719004, Alternatives Format EAN: 9783482691751 9783482786624, eBook EAN: 9783482691751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine genaue Bilanzierung dazu beitragen, den tatsächlichen Wert des Unternehmens zu zeigen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte möglicherweise weniger bedeutend sind, kann eine genaue Bilanzierung dazu beitragen, die finanzielle Stabilität des Unternehmens zu demonstrieren. Eine genaue Bilanzierung von immateriellen Vermögenswerten kann auch die Investitionsentscheidungen von Anlegern und Gläubigern beeinflussen, da sie **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine aggressive Bilanzierung zu einer überhöhten Bewertung des Unternehmens führen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte weniger präsent sind, kann eine konservative Bilanzierung zu einer Unterschätzung des wahren Wertes des Unternehmens führen. Die Bilanzierung von immateriellen Vermögenswerten kann auch Auswirkungen auf die Bewertung von Unternehmen durch Investoren und Analysten haben, da sie die finanzielle Stabilität und den zukünftigen Erfolg des Unter **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie der Technologie oder der Pharmazie können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen, wie zum Beispiel im Einzelhandel, können immaterielle Vermögenswerte wie Marken und Kundenbeziehungen ebenfalls einen bedeutenden Einfluss auf die finanzielle Berichterstattung haben, jedoch in einem anderen Ausmaß als in technologieorientierten Branchen. Die Bilanzierung von immateriellen Vermögenswerten kann daher die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen auf unterschiedliche Weise beeinflussen, abh **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bewertet und in der Bilanzierung berücksichtigt werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen signifikanten Einfluss auf die finanzielle Berichterstattung haben, da sie das Wachstumspotenzial und die Wettbewerbsfähigkeit des Unternehmens widerspiegeln. Die genaue Bilanzierung von immateriellen Vermögenswerten kann daher die **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.